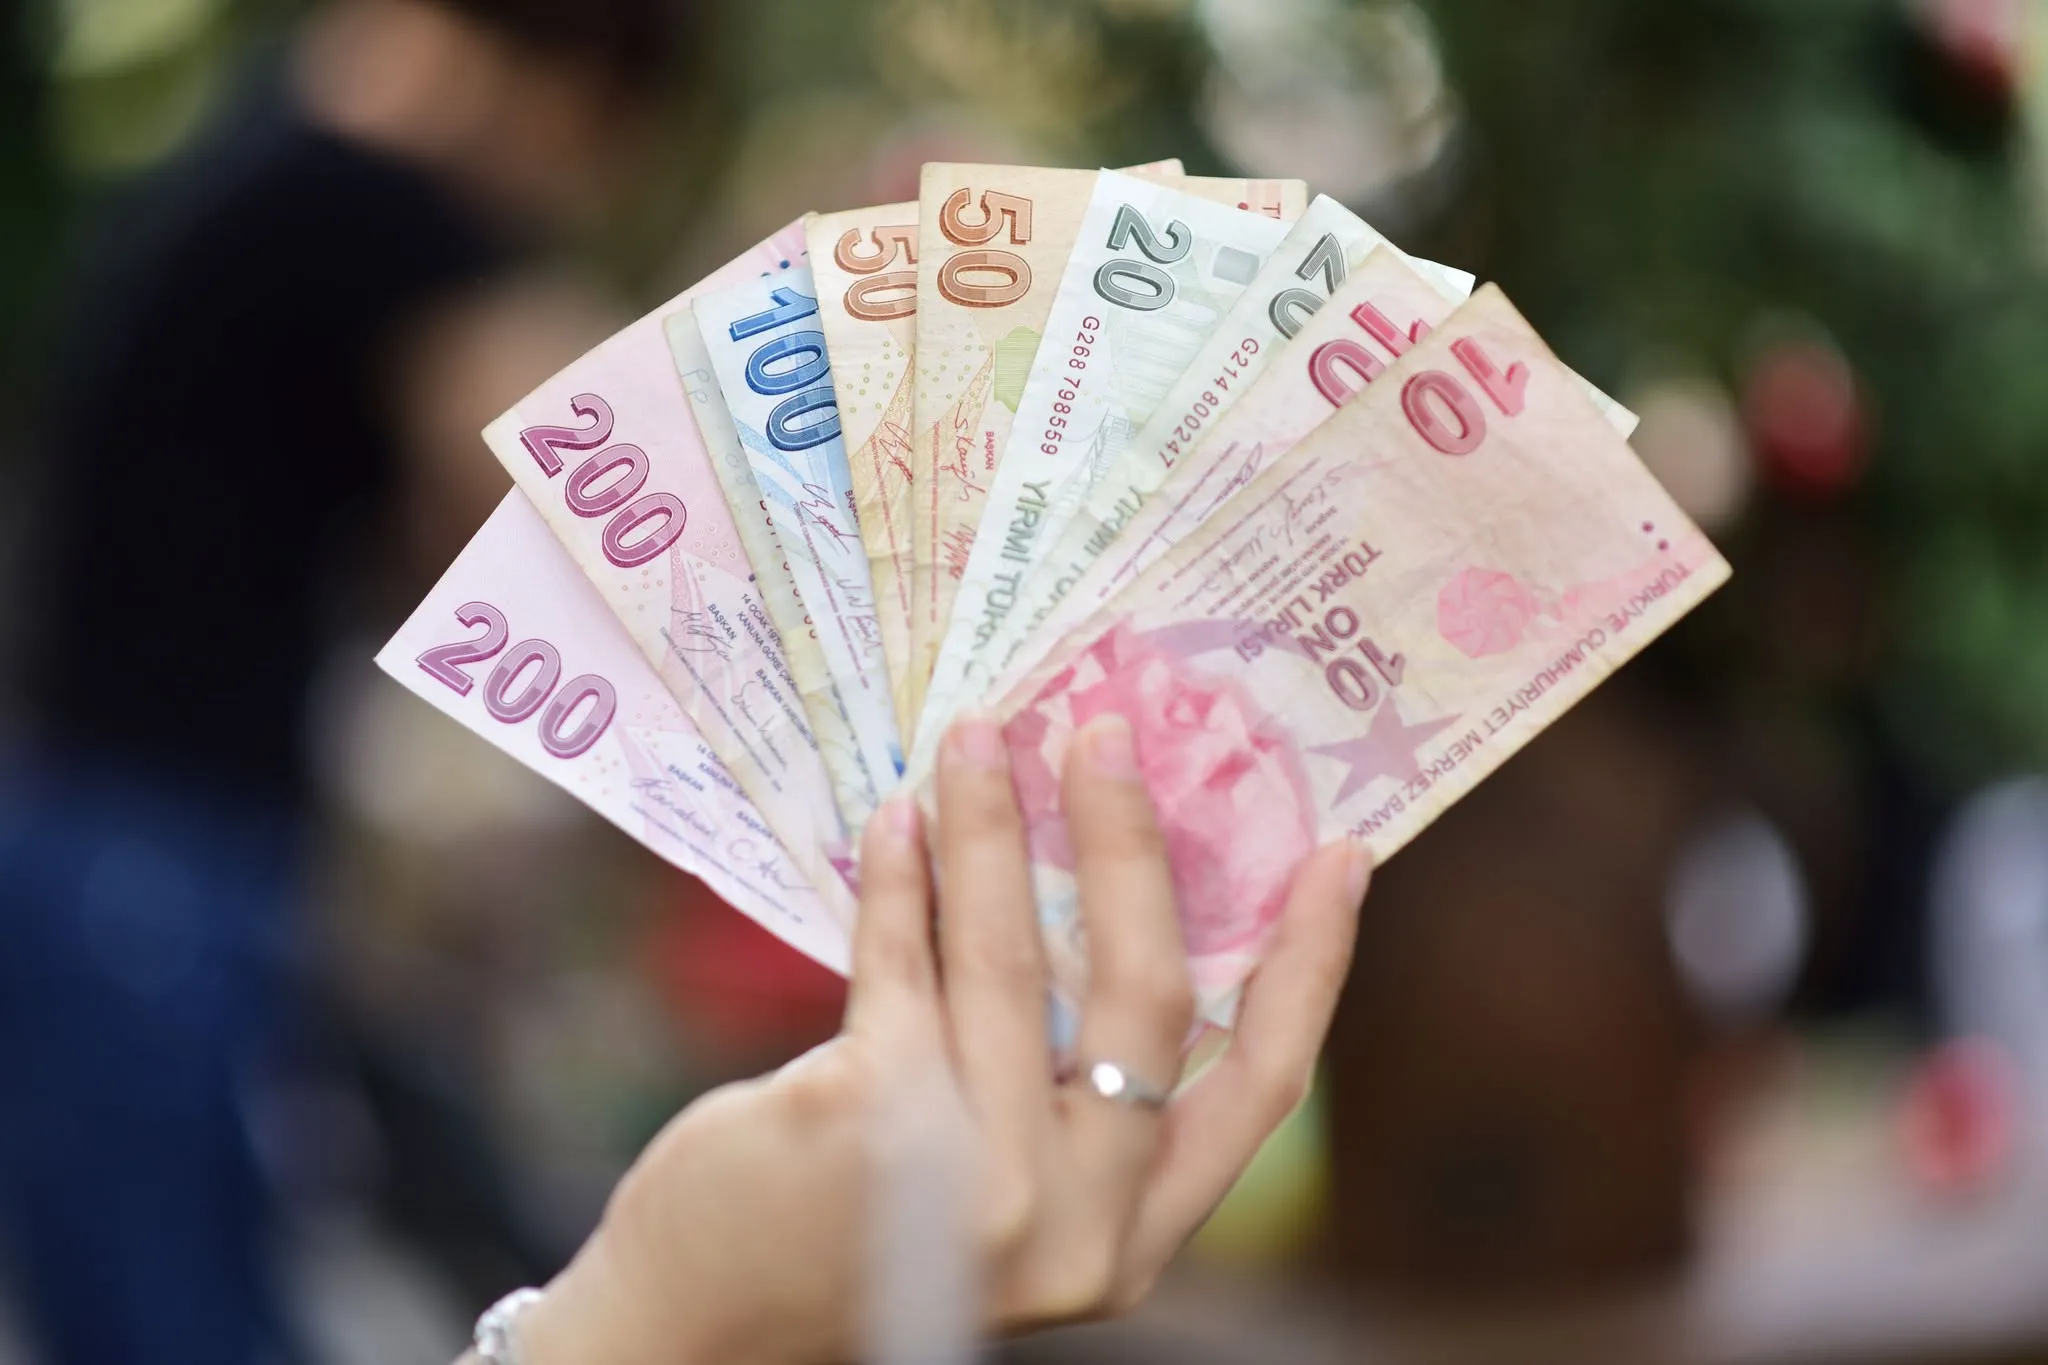
Bayangkan anda mempunyai simpanan sebanyak 100,000 lira. Anda bekerja selama bertahun-tahun, berjimat cermat dan mengumpul wang sedikit demi sedikit. Wang itu tersimpan dengan selamat di dalam akaun bank.
Namun, setahun kemudian, anda mendapati jumlah wang yang sama tidak lagi mampu membeli barangan seperti dahulu. Baki akaun bank anda tidak berubah, tetapi kuasa beli wang tersebut semakin merosot.
Inilah antara dilema kewangan yang dihadapi oleh rakyat Türkiye. Selama bertahun-tahun, negara ini berdepan dengan inflasi yang tinggi dan kejatuhan nilai lira, menyebabkan orang ramai perlu berfikir dengan teliti tentang cara melindungi wang simpanan mereka.
Salah satu pilihan ialah menyimpan wang di bank yang menawarkan kadar faedah. Apabila kadar faedah tinggi, simpanan dalam lira boleh menjadi pilihan yang menarik kerana wang tersebut terus bertambah tanpa memerlukan pemiliknya menguruskan pelaburan secara aktif.
Namun, pulangan sebenar bergantung pada sama ada faedah yang diterima mampu mengatasi kadar inflasi. Jika simpanan memberikan pulangan sebanyak 35% setahun sedangkan harga barang meningkat 30%, peningkatan kuasa beli sebenar hanyalah sekitar 3.8%, sebelum mengambil kira cukai dan caj lain. Jika inflasi melebihi pulangan tersebut, jumlah wang dalam akaun mungkin bertambah, tetapi nilai sebenar simpanan itu tetap merosot.
Satu lagi pendekatan ialah menukar sebahagian simpanan kepada mata wang asing, khususnya USD atau Euro. Apabila nilai lira merosot berbanding mata wang tersebut, nilai simpanan dalam mata wang asing akan meningkat apabila ditukar semula kepada lira. Kaedah ini boleh berguna bagi mereka yang merancang untuk membayar kos pendidikan di luar negara, perjalanan atau barangan import.
Namun, kadar pertukaran mata wang sentiasa berubah dan menyimpan dolar atau euro tidak menjamin keuntungan. Jika kadar pertukaran kekal stabil sedangkan harga barang di Turkiye terus meningkat, kuasa beli simpanan tersebut masih boleh merosot.
Bagi mereka yang mempunyai modal mencukupi, hartanah pula menjadi satu lagi cara untuk menyimpan kekayaan. Ada keluarga yang membeli apartment untuk mendapatkan pendapatan sewa, manakala yang lain berharap dapat memperoleh keuntungan apabila harga hartanah meningkat.
Walau bagaimanapun, hartanah memerlukan modal yang besar dan tidak semestinya mudah dijual dalam masa singkat. Kos penyelenggaraan, cukai, tempoh rumah tidak berpenghuni dan perubahan harga pasaran boleh menjejaskan pulangan. Meletakkan semua wang simpanan ke dalam sebuah hartanah juga boleh menyebabkan seseorang kekurangan wang tunai apabila berdepan dengan kecemasan.
Hakikatnya, tiada satu kaedah yang sesuai untuk semua orang. Simpanan bank, mata wang asing dan hartanah mempunyai fungsi serta risiko yang berbeza. Pilihan bergantung pada pendapatan, komitmen kewangan dan tempoh masa sebelum wang itu diperlukan (liquidity).
Namun, usaha melindungi wang simpanan tidak semestinya berakhir dengan keputusan yang menguntungkan. Apabila semakin ramai orang mencari pulangan yang lebih tinggi, pelbagai peluang pelaburan mula muncul, daripada dana pelaburan hinggalah kepada pasaran saham. Ada yang berjaya mengembangkan kekayaan, tetapi ada juga yang kehilangan wang apabila risiko tidak difahami sepenuhnya atau apabila berlaku penyelewengan.
Sokong Aku di Anatolia dari serendah RM5.00Setiap sumbangan anda membantu saya menampung kos perjalanan, lawatan ke tapak sejarah, tiket masuk muzium, serta masa yang diluangkan untuk membaca, meneliti, dan menulis setiap artikel dengan lebih mendalam dan bertanggungjawab.
Penulisan ini bukan sekadar berkongsi cerita, tetapi usaha untuk memahami tempat, berjalan di lokasinya, dan menyampaikan sejarahnya dengan jujur dari Anatolia. Jika anda berkemampuan lebih, mohon pertimbangkan untuk menyokong saya dengan jumlah yang disediakan. Terima kasih.
Pilih jumlah sumbangan yang ingin diberikan di bawah: RM5 /
RM10 /
RM50 /
RM100 Terima kasih atas sokongan anda.
Ia benar-benar memberi makna dan semangat untuk saya terus menulis.